过去二十多年里,房子一直是中国家庭资产的"硬通货"。
央行发布的城镇居民家庭资产调查显示,房产在中国城镇家庭总资产中的占比接近七成,这个比例远远高于美日欧的平均水平。
换句话说,有近半数、甚至超过半数的中国家庭,几乎把身家押在了一栋楼、一套房上。
进入2026年之后,这种资产格局正在被市场重新定价。
国家统计局公布的最新数据显示,2026年8月全国70个大中城市新建商品住宅价格同比下跌3.0%,这已经是连续第38个月同比下行。
路透社在2026年8月下旬做的季度调研得出一个让不少人意外的结论:机构普遍预计2026年全年房价将下跌3.4%左右,而2027年还要再跌0.3%,稳定点被整整往后推了一年。
也就是说,明年起如果房价继续下跌,与房子深度绑定的家庭,可能要正面迎接3个难题。
房产贬值撼动家庭底盘
第一道坎,是账面财富的缩水。
一个常见的家庭样本可以说明问题。
2021年楼市高点时,一对普通工薪夫妻掏出全部积蓄,又向父母借了近90万,凑出首付买下一套总价300万的商品房,剩下210万按揭给了银行。
到了2026年9月,同小区类似户型的成交价已经回落到240万上下。
如果按路透调查里2027年再跌0.3%、机构模型里悲观情景再跌4%左右推演,这套房的市值将滑向230万区间。
当初90万的真金白银首付,账面上基本"原地蒸发"。
对把房子当作主要资产的家庭来说,这意味着财富版图的一次重排。
资产要值钱,前提是能够变现。
中指研究院2026年9月的数据给出一个很直接的信号,百城二手住宅均价为每平方米12452元,环比下跌0.60%,跌幅较8月扩大了0.15个百分点。
二手房的挂牌时间也在拉长,很多核心城市挂牌半年以上卖不掉的房子比比皆是。
一套挂着240万的房子,如果降到210万仍无人问津,这个"240万"其实就是账面上的一个数字。
真正能救急的,是能拿到手里的现金,而不是房产证上的面积。
中国住房和城乡建设部在2026年9月18日的国新办发布会上也承认了一个重要变化,二手房交易占全部住宅交易的比重,已经从2020年的27%跃升至2025年的46%,2026年1月至8月进一步攀升到52%。
这意味着中国楼市正式进入了存量时代,决定价格的不再是开发商的定价表,而是上千万普通业主的挂牌单。
当每一位业主都成了"卖家",供给端的话语权被稀释,价格自然难以维持过去那种单边上行的节奏。
月供债务压弯收入曲线
第二道坎,比资产缩水更难受,是债务本身。
房子的市值会跟着行情起伏,可欠银行的那串数字是刚性的。
一笔210万的三十年按揭,哪怕是在当前相对低位的利率下,每月月供也要在八九千元。
国家统计局公布的2026年前八个月数据显示,全国房地产开发投资同比下降19.9%,住宅新开工面积下降25.4%,整个行业的收入端在同步收缩。
当开发链条上下游都在"降本增效",房地产相关从业者的收入预期首先受到影响,这是一个连锁反应。
压力还会沿着就业结构向其他行业扩散。
对许多家庭而言,三十年前签下的那张还款协议,是建立在"收入年年涨"的默认设定上的。
如果设定变了,还款曲线和收入曲线之间的夹角就会不断变大。
更棘手的问题,是部分家庭正在滑向负资产区间。
所谓负资产,就是房子的市价已经低于剩余贷款余额。
高盛此前在面向机构客户的研究报告中有过一个测算,房价每再下跌约15%,中国银行体系新增的按揭不良贷款规模可能触及9000亿元人民币这一量级。
这个数字背后,是无数个每月为五六千元月供精打细算的家庭。
为了稳住市场和居民的还款能力,有关部门在2026年8月至10月密集推出了组合拳。
住建部、自然资源部、金融监管总局在2026年8月28日联合印发《关于完善商品住房销售制度的通知》,推进现房销售,调整预售节奏。
9月20日新修订的《住房公积金管理条例》开始施行,提取范围扩大、覆盖面增宽。
9月29日,财政部、住建部等部门宣布,自2026年10月1日起对符合条件的个人住房贷款实行中央财政贴息。
按照政策口径,首套房无论新房还是二手房,只要建筑面积不超过120平方米、购房总价不超过150万元,可享受最长5年、年化1个百分点的利息补贴,可享贴息贷款规模最高100万元。
叠加贴息后,部分首套商业贷款的实际利率可以压到2.06%的水平,这是2008年以来从未有过的低点。
这些政策组合,正是在为"明年起"的家庭现金流托底。
真正值得关注的是,政策对冲能稳住月供节奏,却难以逆转价格趋势,这也让"难题"二字更加具体。
财富预期拖累消费节奏
第三道坎,发生在家庭的日常账本上。
当资产在缩水、月供在压肩,大多数家庭会本能地收紧钱包。
经济学里把这种现象称作"负财富效应",意思是人们一旦感觉自己变穷了,就会主动降低消费、提高储蓄。
日本总合研究所2025年10月发布的一份报告测算,如果中国住房价格的调整持续到2027年,由负财富效应带来的居民消费下行幅度可能接近10%。
这个数字能解释近两年很多微观场景。
中国人民银行公布的金融数据显示,2026年上半年住户存款继续增长,居民存款余额处于历史高位。
钱躺在银行里,不去餐厅,不进商场,不换新手机,不报兴趣班。
消费的减速反过来又会压制企业营收和居民工资,继续影响购房意愿,这就形成了一个自我强化的闭环。
对把大部分财富押在房产上的家庭来说,这种循环意味着生活半径的收缩。
周末聚会的频次下来了,长途旅行被改成了近郊的公园和周边民宿,孩子的课外班从三门砍到了一门。
这些微小的调整叠加起来,就是宏观数据里的"社零增速放缓"。
好在,政策端已经在刻意打破这个循环。
2026年10月1日起正式落地的购房贷款贴息,就直接作用于家庭现金流。
住建部在9月18日发布会上也明确表态,房地产市场供求关系已经发生重大变化,推动好房子、好小区、好社区、好城区"四好"建设,将是下一阶段的工作重点。
从上海易居研究院副院长严跃进的公开解读来看,当前政策组合更多瞄准"大城市的小面积二手房"和"二三线城市新房",意在打通一手房与二手房的联动。
从2026年国庆假期的实际成交看,重点城市二手房成交同比继续放大,部分核心地段的业主甚至开始上调挂牌价。
这是政策效果的早期信号,但也仅是信号。
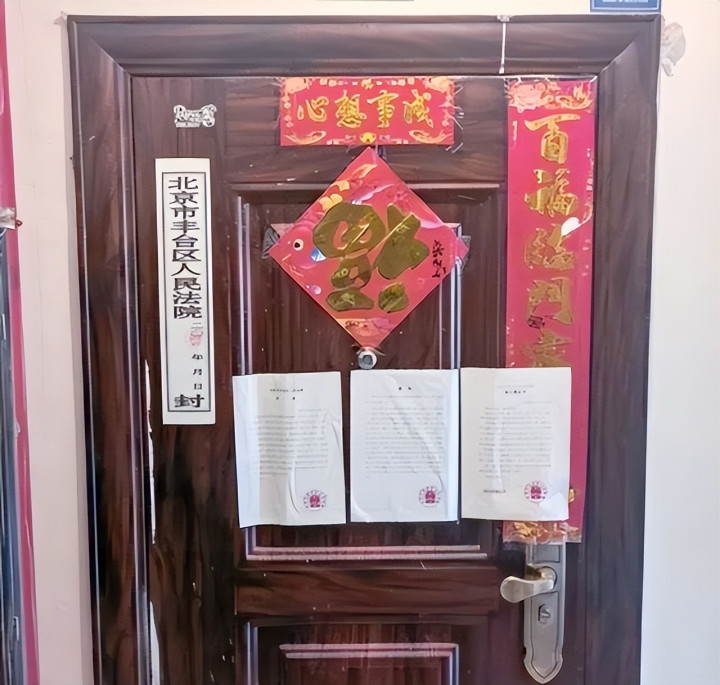
国家统计局口径下,8月份70城里只有上海新房价格同比上涨3.0%,北京、深圳、广州、重庆、天津等绝大多数城市同比仍在下跌。
一手房市场依旧在筑底,这就使得"明年起房价继续下跌"的情景并非危言,而是一个需要正面应对的中性预期。
对于近半的中国家庭而言,房产贬值、月供承压、消费降档这3个难题,大概率不会同时压到每一户头上,但只要踩中其中任意一个,日子的节奏都会被改写。
真正能穿越周期的,是把房子还原为"住"的属性,把家庭现金流和负债规模控制在可承受区间之内。
对普通人来说,不盲目加杠杆、不押注单一资产、保留足够的流动性,比任何预测模型都来得实在。
房子是用来住的,这句话在2026年之后,可能会被越来越多的中国家庭重新读懂。
参考资料:
国家统计局:2026年8月份70个大中城市商品住宅销售价格变动情况,2026年9月中旬发布。
中华人民共和国住房和城乡建设部:国务院新闻办公室"高质量完成‘十四五’规划"系列发布会(住房城乡建设领域专场),2026年9月18日。
广升网提示:文章来自网络,不代表本站观点。